Existentielle Transformation statt schneller Pleite
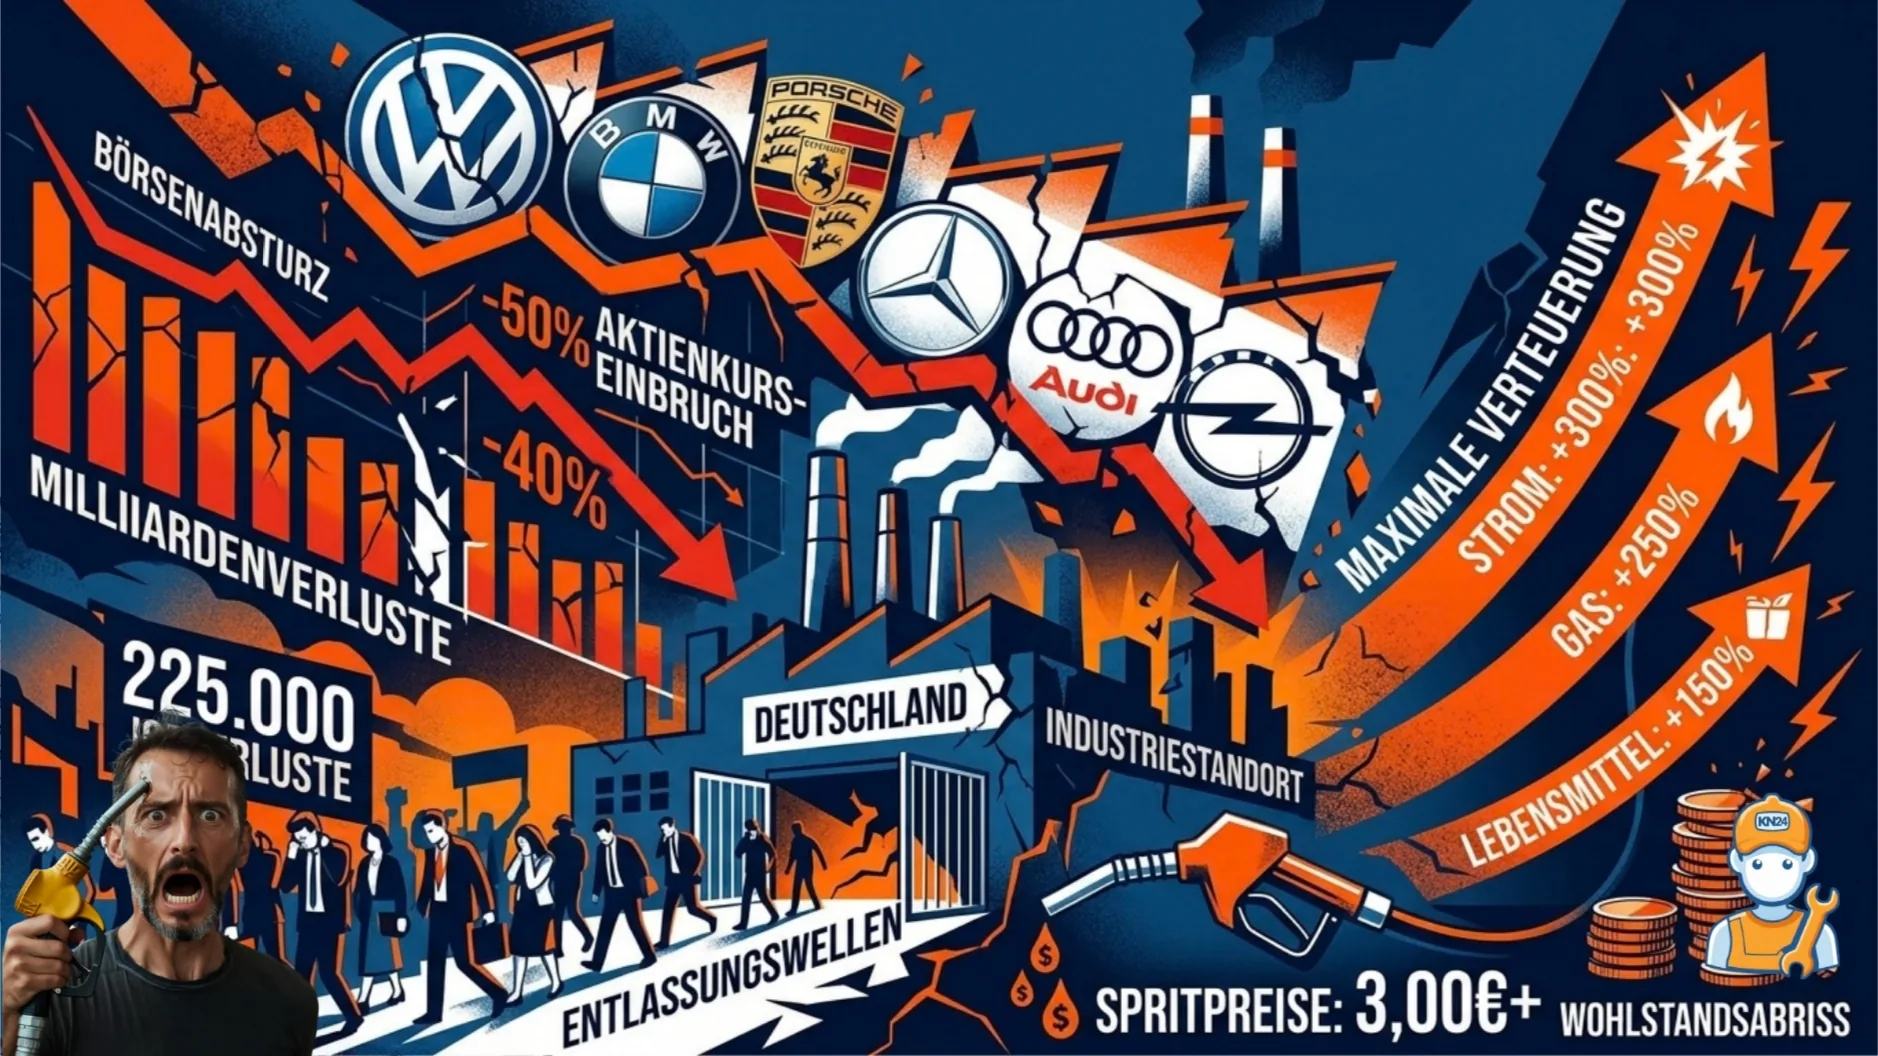
1. Das Kernproblem: Existentielle Transformation statt schneller Pleite
Eine plötzliche Zahlungsunfähigkeit droht Herstellern wie VW, BMW oder Porsche kurzfristig nicht. VW verfügt über hohe Liquiditätsreserven und BMW arbeitet operativ weiterhin profitabel. Das eigentliche Drama ist der schleichende Substanz- und Kontrollverlust.
**📉 Der Kipppunkt in China:** Der einst profitabelste Markt bricht für deutsche Autobauer weg. Chinesische Hersteller wie BYD oder NIO bauen E-Autos schneller, günstiger und passgenauer für den dortigen Markt. Die Gewinne aus China, die jahrzehntelang die teuren deutschen Standorte querfinanziert haben, schrumpfen massiv.

**🏭 Volkswagen:** Der Konzern leidet unter strukturell zu hohen Personal-, Energie- und Bürokratiekosten sowie massiven Überkapazitäten. Dass öffentlich über Werksschließungen und Kündigungswellen in Deutschland verhandelt werden muss, zeigt den Ernst der Lage.

**🏢 BMW:** Steht zwar operativ stabiler da, leidet aber unter denselben Standortnachteilen durch hohe Fixkosten in Deutschland.
📉 Börsen-Crash der Autowerte (VW, BMW, Porsche & Co.): Der Vertrauensverlust schlägt voll auf das Kapital durch. Die Kurse von VW, BMW, Mercedes und Porsche verzeichnen drastische Verluste, bei Volkswagen und der Porsche AG liegen die Einbrüche auf Mehrjahressicht teilweise bei über 50 %. Gewinnwarnungen, gestrichene Prognosen und milliardenschwerer Wertverlust vernichten Anlegerkapital im Eiltempo. Der Aktienmarkt preist damit das Ende der bisherigen Rekordgewinne ein.
2. Arbeitsplätze: Der schleichende Abbau hat längst begonnen
Die Prognose von über 200.000 gefährdeten Stellen über die gesamte Wertschöpfungskette hinweg ist Realität. Der Stellenabbau erfolgt nicht durch einen schlagartigen Kollaps, sondern schleichend durch Einstellungsstopps, Abfindungsprogramme und Standortverlagerungen.
**⚙️ Die Logik der Elektromobilität: **Ein Verbrennungsmotor besteht aus tausenden komplexen Teilen, ein E-Motor nur aus einem Bruchteil. Für die Produktion werden schlichtweg deutlich weniger Arbeitskräfte benötigt.

**🧩 Die Zulieferer bluten zuerst:** Branchengrößen wie ZF, Continental, Bosch oder Schaeffler streichen bereits im großen Stil Tausende Stellen. Der Mittelstand (Gießereien, Stanzwerke, Zulieferer) schlittert oft leise in die Insolvenz.
3. Maximum bei den Fixkosten: Sprit, Energie, Strom und Gas
Die Belastungsgrenze für Verbraucher und Unternehmen ist durch die kumulierte Verteuerung über alle Lebensbereiche hinweg erreicht.
**⛽ Kraftstoffpreise (Benzin & Diesel):** Die schrittweise Erhöhung der CO₂-Bepreisung ist politisch gewollt und treibt die Preise kontinuierlich nach oben. In Kombination mit geopolitischen Krisen ist ein regulärer Zapfsäulenpreis von 2,50 € bis 3,00 € bis Ende des Jahrzehnts realistisch. An den Autobahnen ist die 3-Euro-Marke durch Pacht- und Logistikaufschläge für Premium-Kraftstoffe schon heute Realität.

**⚡ Strom, Gas & Energie:** Der Wegfall von günstigem Pipeline-Gas zwingt zum teuren LNG-Import. Der milliardenschwere Umbau der Stromnetze wird direkt über die Netzentgelte auf die Verbraucher umgelegt. Hohe CO₂-Zertifikate verteuern zudem die verbleibende fossile Stromerzeugung.

**🛒 Lebensmittel:** Die Agrar- und Lebensmittelindustrie ist extrem energieintensiv. Steigende Kosten für Diesel, Transport, Dünger und Verpackung schlagen voll auf die Supermarktpreise durch und fixieren die Lebensmittelpreise dauerhaft auf hohem Niveau.
4. EU-Regulierung und der Druck auf den Standort
Die Vorgaben aus Brüssel und Berlin verstärken den Druck auf die Wirtschaft:
**🇪🇺 CO₂-Flottengrenzwerte:** Die EU zwingt Hersteller über drohende Milliardenstrafen dazu, mehr E-Autos zu verkaufen. Da die Verbraucher diese aufgrund hoher Strompreise, fehlender Kaufanreize und mangelnder Ladeinfrastruktur nicht im geforderten Maß abnehmen, müssen Hersteller die Fahrzeuge mit extremen Rabatten in den Markt drücken (was die Marge vernichtet) oder Strafen zahlen.

**⚠️ Standort-Nachteil Energiekosten:** Die im internationalen Vergleich extrem hohen Strom- und Energiepreise machen energieintensive Produktionen (Stahl, Chemie, Akku-Fertigung) in Deutschland schlichtweg unwirtschaftlich.
Fazit: Der Abriss des Wohlstandes durch Deindustrialisierung auf Raten
Es gibt keinen plötzlichen Knall von heute auf morgen, sondern ein schleichendes Siechtum des Industriestandorts Deutschland.
Wir erleben eine Deindustrialisierung auf Raten: Unternehmen gehen meist nicht spektakulär pleite, sondern verlagern ihre Investitionen, Werksneubauten und Arbeitsplätze dorthin, wo Energie billiger, die Bürokratie geringer und die Märkte dynamischer sind (USA, China, Osteuropa). Die direkte Folge für die Bevölkerung ist ein anhaltender Wohlstandsverlust durch sinkende Reallöhne, schrumpfende Steuereinnahmen zur Finanzierung der Sozialsysteme und maximale Preise für die tägliche Lebenshaltung.